当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
販売店で『残クレなら月々3万円台で乗れますよ』と言われて、気持ちが動いた。そんな方も多いはずです。
でも、本当に得なのかは分かりにくいですよね。
結論から言うと、トヨタ ライズを残クレで買うと、月々の支払いは軽くなりますが、同じ金利なら総支払額は普通のローンより少し多くなります。損か得かは、5年後に車を返すのか、買い取るのかで決まるんです。
ここでは、ライズの価格で実際に計算して、月々と総額の両方を並べてみますね。
ライズの残クレは損?得?先に結論
残クレ(残価設定型クレジット)は、数年後の車の価値(残価)を先に決めて、その分を最後に回す払い方です。月々は「車の価格から残価を引いた分」だけを払っていくので、支払いが軽くなります。
ただ、残価の分にも金利がかかり続けます。だから、最後に残価を払って車を自分のものにするなら、普通のローンより利息が増えるんですよね。
月々を抑えて、5年ごとに新しい車に乗り換えたい人には残クレが合います。10年近く同じライズに乗るつもりなら、普通のローンの方が総支払額は少なく済みます。
| こんな人 | 合いやすい払い方 |
|---|---|
| 月々の支払いを低くしたい | 残クレ |
| 3〜5年で乗り換える予定がある | 残クレ |
| 1台を長く乗り続けたい | 普通のローン |
| 走行距離が多い、傷をつけやすい | 普通のローン |
| 利息を少しでも減らしたい | 普通のローンか現金 |
総支払額で比べるとどうなる?
ここからは、実際の金額で比べます。前提は次のとおりです。
- 車両本体価格は2024年11月改良後のメーカー希望小売価格(消費税込・トヨタ公式)
- 諸費用は仮に25万円として、車両本体に足した額を借りる
- 頭金なし、ボーナス払いなし
- 金利は比べやすくするため、どちらも仮に年3.0%で計算
- 残クレの残価は、仮に車両本体価格の35%(5年)と置く
金利と残価は、実際には販売店やキャンペーン、時期で変わります。ここでは「仕組みの差がどれくらいの金額になるか」を見るための試算として読んでください。
Zハイブリッド(2,442,000円)の場合
| 残クレ(5年) | 普通のローン(5年・60回) | |
|---|---|---|
| 借りる額 | 2,692,000円 | 2,692,000円 |
| 月々の支払い | 約35,700円(59回) | 約48,400円(60回) |
| 最終回 | 854,700円(残価) | なし |
| 総支払額 | 約296.1万円 | 約290.2万円 |
| 利息の差 | 残クレが約5.9万円多い |
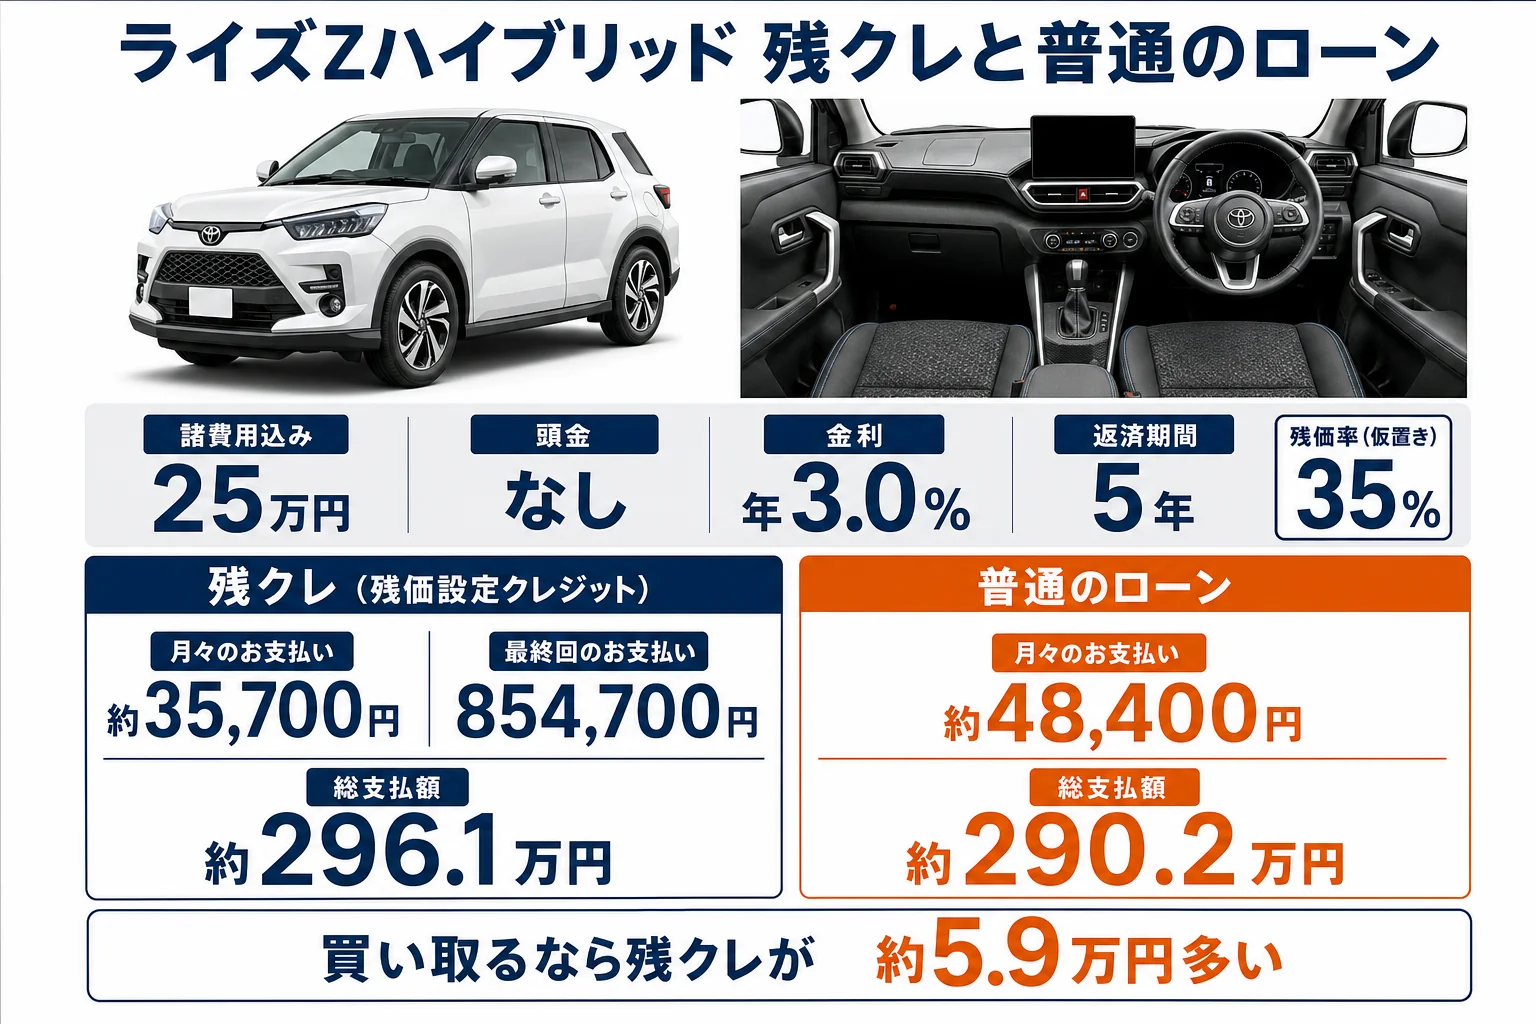
月々の差は約1万2,700円です。毎月の家計で考えると、この差は大きく感じますよね。
一方で、5年後に残価を払って乗り続けると、総額は残クレの方が約5.9万円多くなります。これが「残価の分にも利息がかかる」ということなんです。
Gガソリン(1,958,000円)の場合
| 残クレ(5年) | 普通のローン(5年・60回) | |
|---|---|---|
| 借りる額 | 2,208,000円 | 2,208,000円 |
| 月々の支払い | 約29,500円(59回) | 約39,700円(60回) |
| 最終回 | 685,300円(残価) | なし |
| 総支払額 | 約242.8万円 | 約238.0万円 |
| 利息の差 | 残クレが約4.7万円多い |
Gのガソリンなら、残クレで月々3万円を切る計算になります。『月3万円以内』という予算の方には、分かりやすい数字ですよね。
普通のローンで頭金や回数を変えた場合の月々は、ライズのローン月々いくら?頭金別シミュレーションで表にしています。
金利が違うと差はどれくらい広がる?
上の試算は、比べやすくするために金利をそろえました。実際には、残クレと普通のローンで金利が違うこともよくあります。
例えばZハイブリッドの5年残クレを、仮に年4.9%で組んだ場合を見てみましょう。
| 金利と払い方 | 月々の支払い | 総支払額 |
|---|---|---|
| 残クレ 年3.0% | 約35,700円 | 約296.1万円 |
| 残クレ 年4.9% | 約38,600円 | 約313.5万円 |
| 普通のローン 年3.0% | 約48,400円 | 約290.2万円 |
| 普通のローン 年4.9% | 約50,700円 | 約304.1万円 |
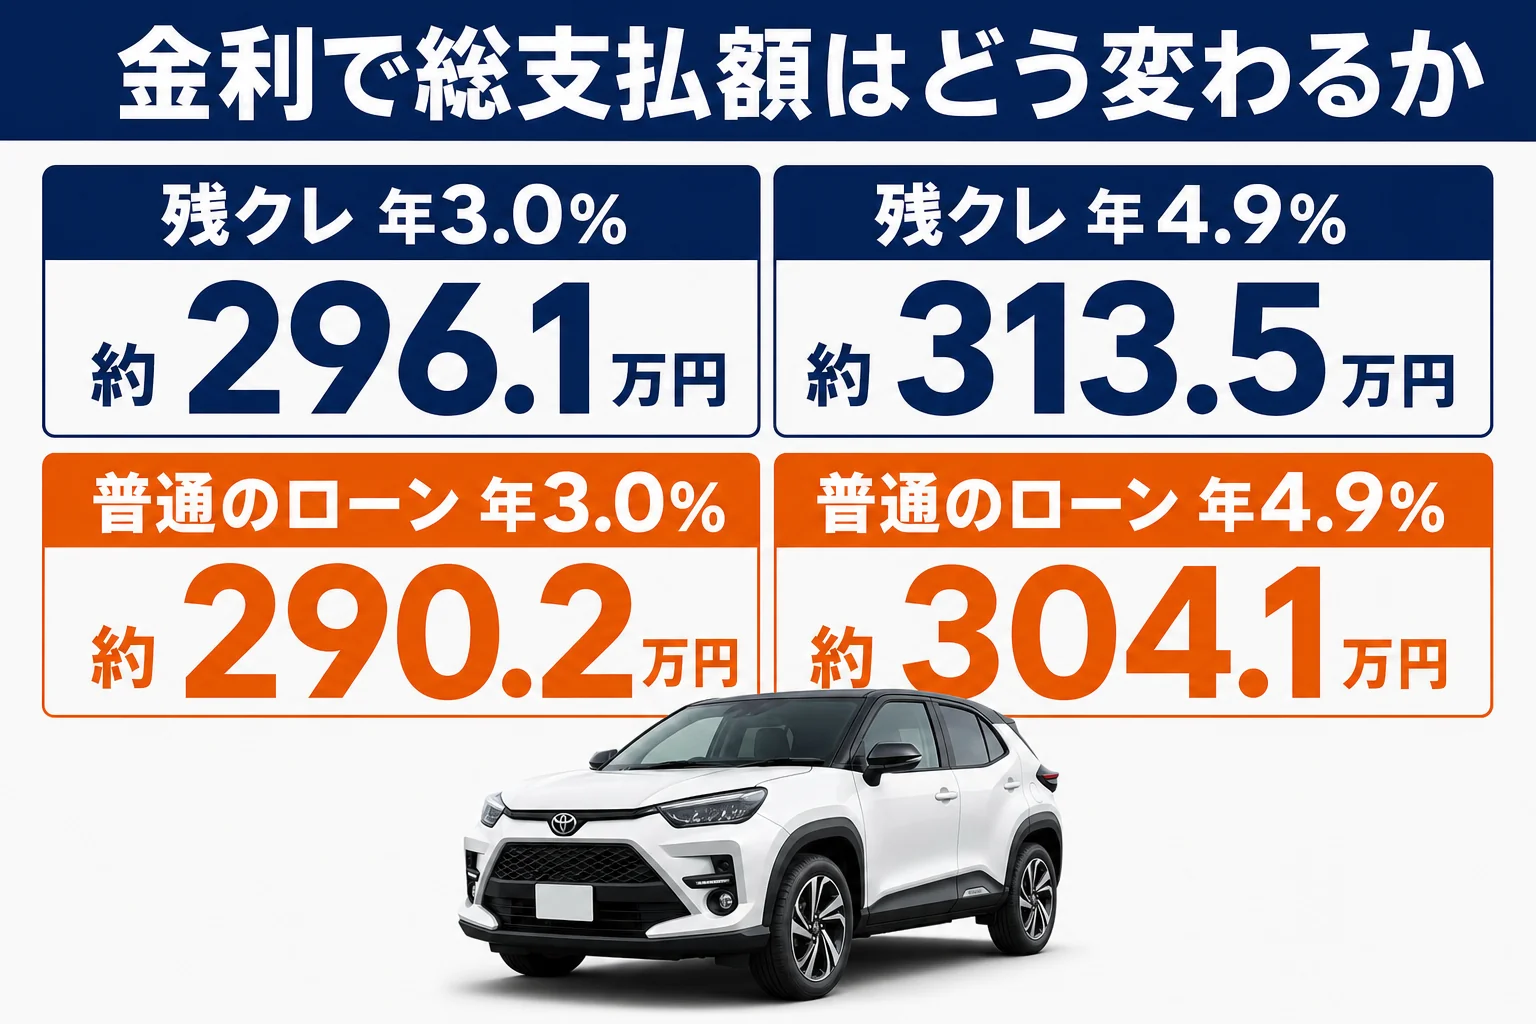
残クレを年4.9%で組み、普通のローンを年3.0%で組めた場合、総額の差は約23.3万円まで広がります。月々の数字だけで比べると、この差は見えません。
月々の支払い額だけで残クレと普通のローンを比べ、金利と総支払額を確かめないまま契約する。見積書の「実質年率」と「支払総額」の欄を、並べて見ておきましょう。
ここは販売店の担当者に、こんなふうに聞くと話が早いです。
「残クレと普通のローン、両方の支払総額を同じ条件で出してもらえますか」
「金利は何%ですか。キャンペーンの期限もあれば教えてください」
3年と5年ではどちらがいい?
残クレは3年や5年で組むことが多いですね。期間が短いほど残価の割合は高く設定されやすく、月々は重くなります。
Zハイブリッドを3年で、仮に残価50%(1,221,000円)と置いて計算してみます。金利は同じく仮に年3.0%です。
| 残クレ 3年(残価50%) | 残クレ 5年(残価35%) | |
|---|---|---|
| 月々の支払い | 約47,100円(35回) | 約35,700円(59回) |
| 最終回(残価) | 1,221,000円 | 854,700円 |
| 返却した場合に払った額 | 約164.8万円 | 約210.6万円 |
| 買い取った場合の総額 | 約286.9万円 | 約296.1万円 |
3年で返却すれば、約165万円で3年乗ったことになります。5年で返却すると、約211万円で5年乗った計算です。
1年あたりで見ると、3年は約55万円、5年は約42万円。長く乗るほど1年あたりの負担は下がっていきます。
残価は、契約の条件を守った時に「最終回の支払いをその金額にできる」という約束です。走行距離の上限を超えたり、傷や事故があったりすると、返却時に追加の精算が求められることがあります。
満了時の3つの選び方を知っておこう
残クレの最後には、次の3つから選ぶ形が一般的です。どれを選ぶかで、損得の見え方がガラッと変わるんです。
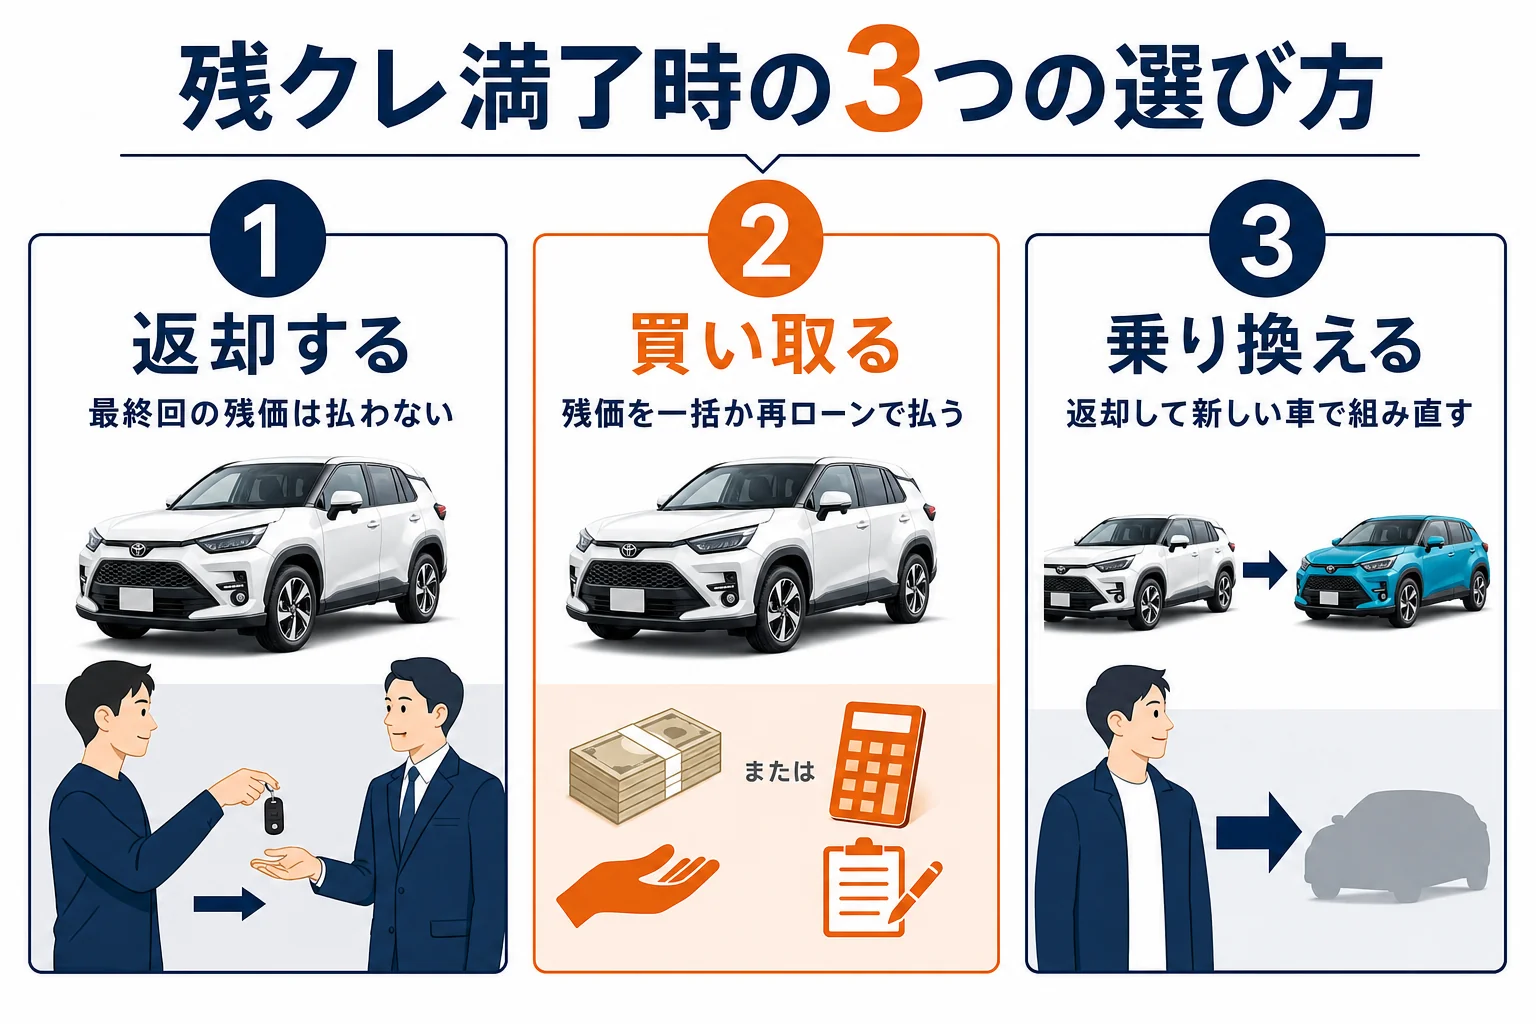
- 返却する:車を返して、最終回の残価は払わない(条件を守っていれば)
- 買い取る:残価を一括か再ローンで払い、自分の車にする
- 乗り換える:車を返して、新しい車でまた残クレを組む
『最後に買い取るつもりだけど、月々は軽くしたい』という方もいますよね。その場合、残価の再ローンにも利息がかかるので、総額はさらに増えます。
例えばZハイブリッドの5年残クレ(残価854,700円)で、最終回を3年の再ローンにしたとします。金利は仮に年3.0%です。
| 最終回の払い方 | 最終回まわりの支払い | 総支払額 |
|---|---|---|
| 一括で払う | 854,700円 | 約296.1万円 |
| 3年の再ローン | 月々約24,900円×36回 | 約300.1万円 |
| 最初から普通のローン(5年) | なし | 約290.2万円 |
再ローンにすると、月々は軽いまま乗り続けられます。ただ、最初から普通のローンで組んだ場合より、総額は約9.9万円多くなる計算です。
『結局買い取るなら、最初から普通のローンでよかったかも』とならないように、満了時の選び方は契約前にざっくり決めておくと安心ですよ。
乗り換える場合は、返す車の状態がいいほど精算がスムーズです。今のライズを返すか売るか迷ったら、ライズの下取り額の目安と交渉の順番も参考にしてみてください。
- 実質年率と支払総額(普通のローンと同じ条件で)
- 残価の金額と、残価率を決めた前提
- 走行距離の上限(月あたりか年あたりか)
- 返却時の査定基準と、追加の精算が出る条件
- 途中で売りたくなった時の手続き
残クレとリースはどう違う?
月々定額という点では、リース(KINTOなどのサブスク)も候補に上がります。似ているようで、中身はけっこう違うんですよね。
| 残クレ | リース・サブスク | |
|---|---|---|
| 車の名義 | 販売会社やローン会社(完済まで) | リース会社 |
| 月々に含まれるもの | 車の代金と利息 | 車の代金に加え、税金やメンテナンス(プランによる) |
| 満了時 | 返却・買い取り・乗り換えから選ぶ | 返却が基本 |
| 自動車税の支払い | 自分で払う | 月額に含まれることが多い |
残クレは、月々の支払いとは別に自動車税や車検代、任意保険料がかかります。ライズの自動車税は、1.2L(ハイブリッド・ガソリン)が年30,500円、1.0Lターボが年25,000円です(2019年10月以降に新規登録した自家用車の標準税率)。
リースの月額と比べる時は、この税金や車検代を足した金額で比べてみてください。詳しくはライズをリース・サブスク(KINTO等)で乗る場合の費用で見ています。
残クレでも値引きは効く?
実は、残クレでも新車の値引き交渉はできます。値引きが増えれば借りる額が減り、月々も総額も下がるんです。
例えばZハイブリッドの5年残クレで、値引きが10万円増えたとします。借りる額が10万円減るので、金利分も含めて総額はおよそ10万円強下がる計算です。
「残クレにしてくれたら値引きします」という話が出ることもあります。値引きの額と金利の条件は、それぞれ分けて確かめておきましょう。
値引きの目安と交渉の順番は、ライズの値引き相場と限界額にまとめています。
乗り出し価格の総額はライズの乗り出し価格はいくら?でグレード別に試算しています。
同じ条件で見積もりを並べてみよう
残クレの損得は、最終的には見積書の数字で決まります。1店だけでは、その金利や残価が普通なのか判断できないんですよね。
同じグレード・同じオプションで、残クレと普通のローンの両方の支払総額を出してもらい、2店以上で並べてみましょう。ネットの新車見積りサービスを使うと、条件をそろえた見積もりを集めやすくなります。
ライズ買いたいドットコム
ライズの値段、先に相場を見ておく
残クレと普通のローン、両方の支払総額を同じ条件でそろえると、どちらが自分に合うか判断しやすくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
- トヨタ ライズ 公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
ライズの残クレは月々いくらくらいですか?
この記事の試算(諸費用25万円込み・頭金なし・年3.0%・5年・残価35%と仮置き)では、Gガソリンで約29,500円、Zハイブリッドで約35,700円です。実際の金利と残価は見積もりで確かめてください。
残クレと普通のローンはどちらが得ですか?
同じ金利で最後に買い取るなら、普通のローンの方が総支払額は少なくなります。3〜5年で返却や乗り換えをするなら、残クレの月々の軽さが活きます。
残クレで走行距離を超えたらどうなりますか?
契約で決められた上限を超えると、返却時に追加の精算が求められることがあります。上限の距離と精算の条件は契約前に確認しておきましょう。
残クレの途中でライズを売れますか?
残りの支払いを精算すれば売れることが多いです。ただし売却額が残債に届かないと差額の支払いが必要なので、手続きは契約先に確認してください。
ハイブリッドとガソリンで残クレの損得は変わりますか?
車両価格が高いハイブリッドの方が、借りる額と利息は大きくなります。燃料代の差と合わせて考えると判断しやすくなります。
まとめ
- 残クレは月々が軽い代わりに、残価の分にも利息がかかる
- 同じ年3.0%の試算で、Zハイブリッド5年は残クレが約5.9万円多い
- 金利が違うと、総額の差は20万円以上に広がることもある
- 満了時に返却・買い取り・乗り換えのどれを選ぶかで損得が変わる
- 残クレと普通のローンの支払総額を、同じ条件で並べて比べる
コメント