当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
トヨタ ライズの購入を決めかけた時、『任意保険って年いくらになるんだろう』と手が止まる方も多いはずです。
結論から言うと、ライズの保険料は車そのものより「あなたの等級・年齢条件・車両保険の付け方」で大きく変わります。同じライズでも、人によって年に数万円単位で差が出るんです。
ここでは、保険料が決まる仕組みと、補償を削りすぎずに下げる順番を見ていきます。
ライズの任意保険料はいくらが目安?
まず知っておきたいのは、「ライズの保険料は年○万円」と一つの数字では言えないことです。
ネットでよく見る「年5万〜10万円」といった数字は、年齢や等級の前提がバラバラです。20代で初めて車を持つ方と、40代で長く無事故の方では、同じ補償でも倍以上違うこともあります。
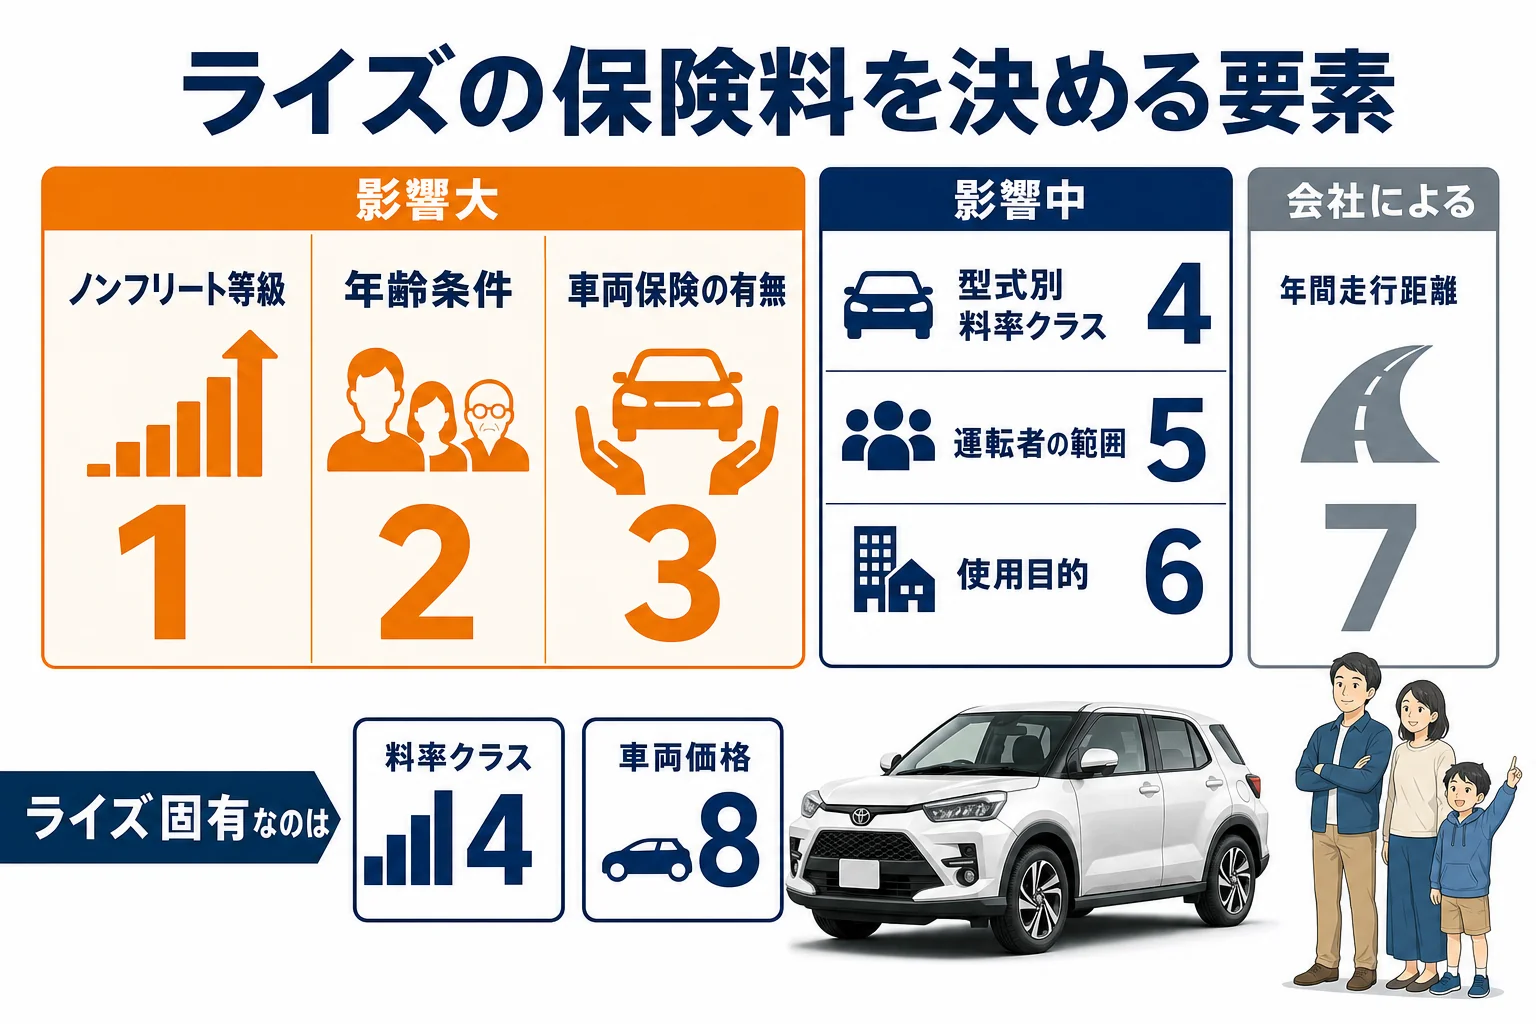
- 保険料を大きく動かすのは「等級」「運転者の年齢条件」「車両保険の有無」
- ライズ固有の要素は「型式別料率クラス」と「車両価格」
- 目安を知りたい時は、同じ条件で複数社の見積もりを並べるのが早い
『じゃあ、どうやって目安をつかめばいいの?』というところですよね。いちばん確実なのは、車検証か見積書の型式を使って、実際に見積もりを取ることです。
新車を買う前なら、ディーラーの見積書に書かれた型式とグレードで見積もりができます。型式の種類は ライズの年式ごとの違いと型式 に一覧があります。
保険料が決まる7つの要素
任意保険の保険料は、いくつもの条件を掛け合わせて決まります。どれが大きく効くのかを表にしました。
| 要素 | 内容 | 保険料への影響 |
|---|---|---|
| ノンフリート等級 | 1〜20等級。無事故が続くほど上がる | 大きい |
| 年齢条件 | 運転する人の最も若い年齢で区切る | 大きい |
| 車両保険 | 付けるか、どのタイプにするか | 大きい |
| 型式別料率クラス | 車の型式ごとの事故実績で決まる | 中くらい |
| 運転者の範囲 | 本人のみ、夫婦、家族など | 中くらい |
| 使用目的 | 日常・レジャー、通勤・通学、業務 | 中くらい |
| 年間走行距離 | 距離の区分を設けている保険会社もある | 会社による |
等級は、初めて保険に入る時は6等級から始まるのが一般的です。1年間無事故なら翌年に1つ上がり、事故で保険を使うと下がる仕組みです。20代で初めて車を持つ方の保険料が高くなりやすいのは、等級と年齢条件の両方が効いてくるからなんです。
この中でライズ固有なのは、型式別料率クラスと車両価格(車両保険の金額)の2つだけです。残りは、運転する人や使い方で決まります。
型式別料率クラスとは?
型式別料率クラスは、車の型式ごとに事故の実績を集計して決まる区分です。損害保険料率算出機構が毎年見直していて、クラスの数字が大きいほど保険料は高くなります。
クラスは「対人賠償」「対物賠償」「人身傷害」「車両保険」の4つに分かれています。車両保険のクラスだけ高い、ということもあるんです。
ライズは型式が4つあります。
| 型式 | パワートレイン | 駆動 |
|---|---|---|
| A200A | 1.0Lターボ | 2WD(2021年11月まで) |
| A210A | 1.0Lターボ | 4WD |
| A201A | 1.2Lガソリン | 2WD |
| A202A | ハイブリッド | 2WD |
型式が違えば、料率クラスも別々に決まります。ハイブリッドとガソリンで保険料が少し違うのは、このためです。
型式別料率クラスは毎年1月に改定されます。この記事では、変わる可能性のある数字は載せていません。保険会社の見積もり画面や代理店で、型式を伝えれば確かめられます。
車両保険はいくらで付ける?
車両保険の金額は、車の時価をもとに決まります。新車なら、車両本体価格と付けたオプションの合計が基準になるのが一般的です。
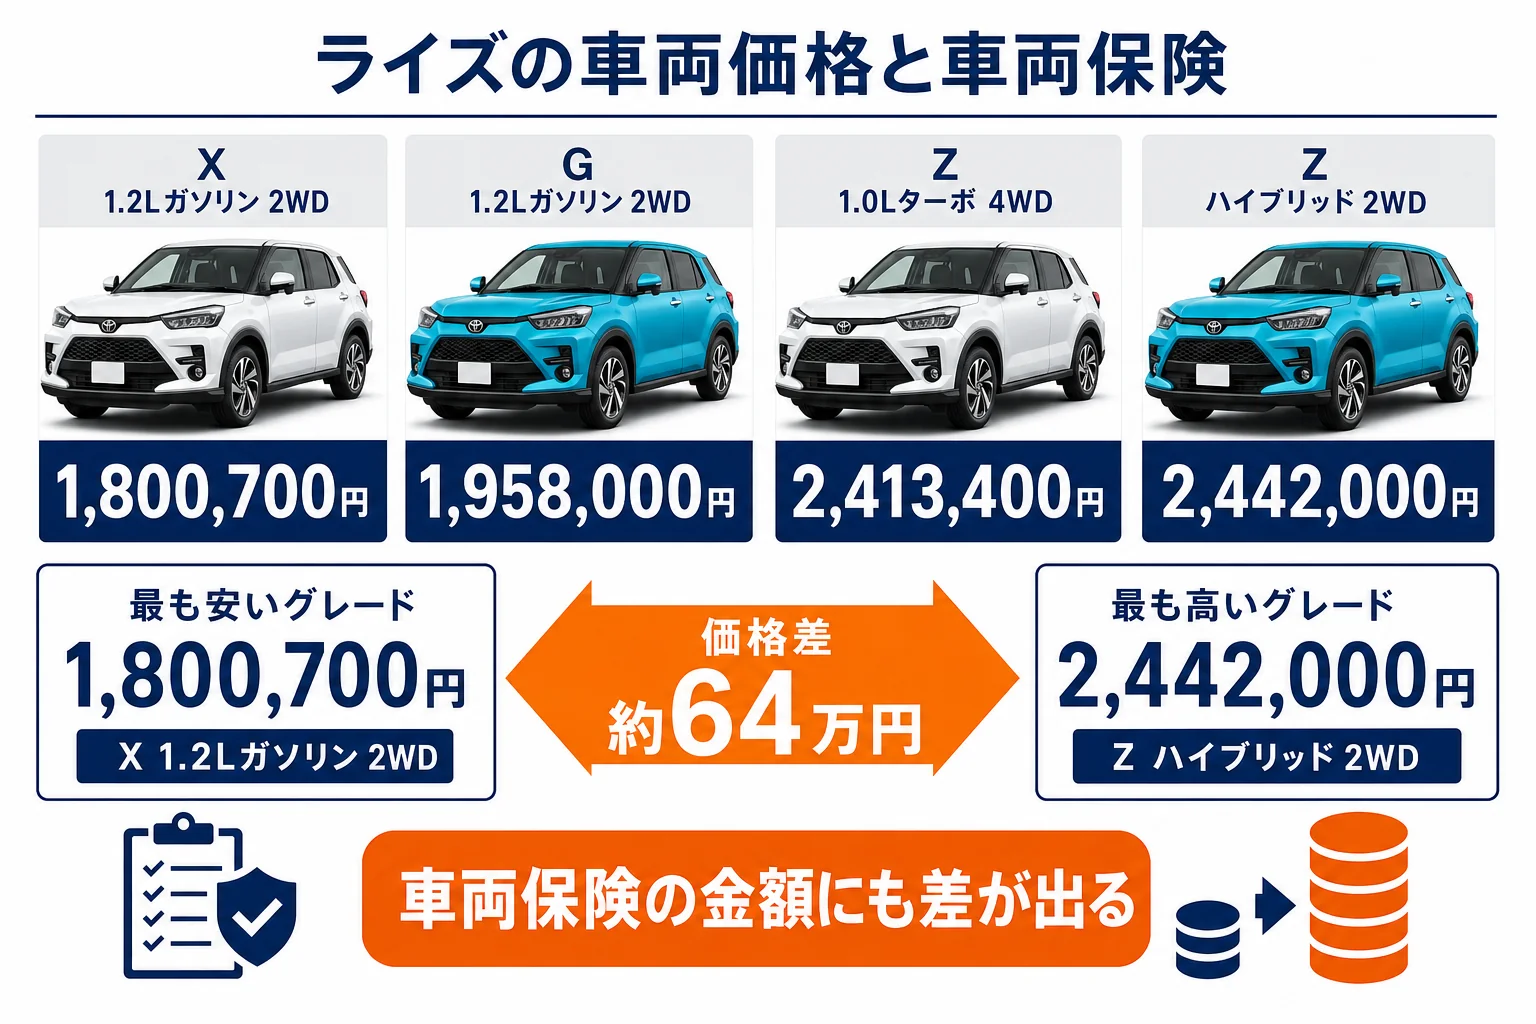
ライズのメーカー希望小売価格(2024年11月改良後・消費税込・トヨタ公式)はこうなっています。
| グレード | パワートレイン | 駆動 | 価格 |
|---|---|---|---|
| X | 1.2L ガソリン | 2WD | 1,800,700円 |
| G | 1.2L ガソリン | 2WD | 1,958,000円 |
| Z | 1.2L ガソリン | 2WD | 2,152,700円 |
| X | 1.0L ターボ | 4WD | 2,079,000円 |
| G | 1.0L ターボ | 4WD | 2,235,200円 |
| Z | 1.0L ターボ | 4WD | 2,413,400円 |
| G | ハイブリッド | 2WD | 2,263,800円 |
| Z | ハイブリッド | 2WD | 2,442,000円 |
いちばん安いXのガソリン2WDと、いちばん高いZのハイブリッドでは、約64万円の差があります。車両保険の金額もそれだけ変わるので、保険料にも差が出ます。
同じZでも、ガソリン2WDは2,152,700円、ハイブリッドは2,442,000円です。パワートレインの選び方ひとつで、車両保険の金額が約29万円変わるわけですね。
オプションを多く付けた場合も、その分が車両保険の金額に上乗せされることがあります。9インチディスプレイオーディオなどのパッケージを付ける時は、見積もりで保険金額に入っているかを確かめておきましょう。
- ローンや残クレで買っていて、全損した時に残債を払えるか
- 修理代を自分の貯金から出せるか
- 自宅の駐車場が屋外か、いたずらや飛び石の心配がある場所か
- 新車から数年以内で、車の価値がまだ高いか
1つでも不安があるなら、車両保険は付けておくのが安心です。とくに残クレで買う場合は、事故で車の価値が落ちると最後の精算で困ることがあります。残クレの仕組みは ライズの残クレは損か得か にまとめています。
車両保険は「一般型」と「限定型」どっち?
車両保険には、補償が広い一般型と、範囲をしぼった限定型(エコノミー型)があります。
- 単独事故や当て逃げも補償される
- 運転に慣れていない人でも安心
- 保険料は高め
- 単独事故や当て逃げは対象外のことが多い
- 車同士の事故や盗難などが中心
- 保険料は一般型より抑えられる
『車庫入れでこすったくらいで保険は使わないし…』という方もいますよね。実は保険を使うと等級が下がり、翌年以降の保険料が上がります。
小さな傷なら自費で直したほうがトータルで安いことも多いんです。だから、限定型にして免責金額(自己負担額)を少し高めにする、という選び方もあります。
ライズは全車にスマートアシストが付いていて、コーナーセンサーもフロント2個・リヤ4個が全車標準です(2024年11月改良後)。それでも、単独でぶつける不安がある方は一般型を選んでおきましょう。安全装備の中身は ライズの安全装備|できること・できないこと で詳しく見ています。
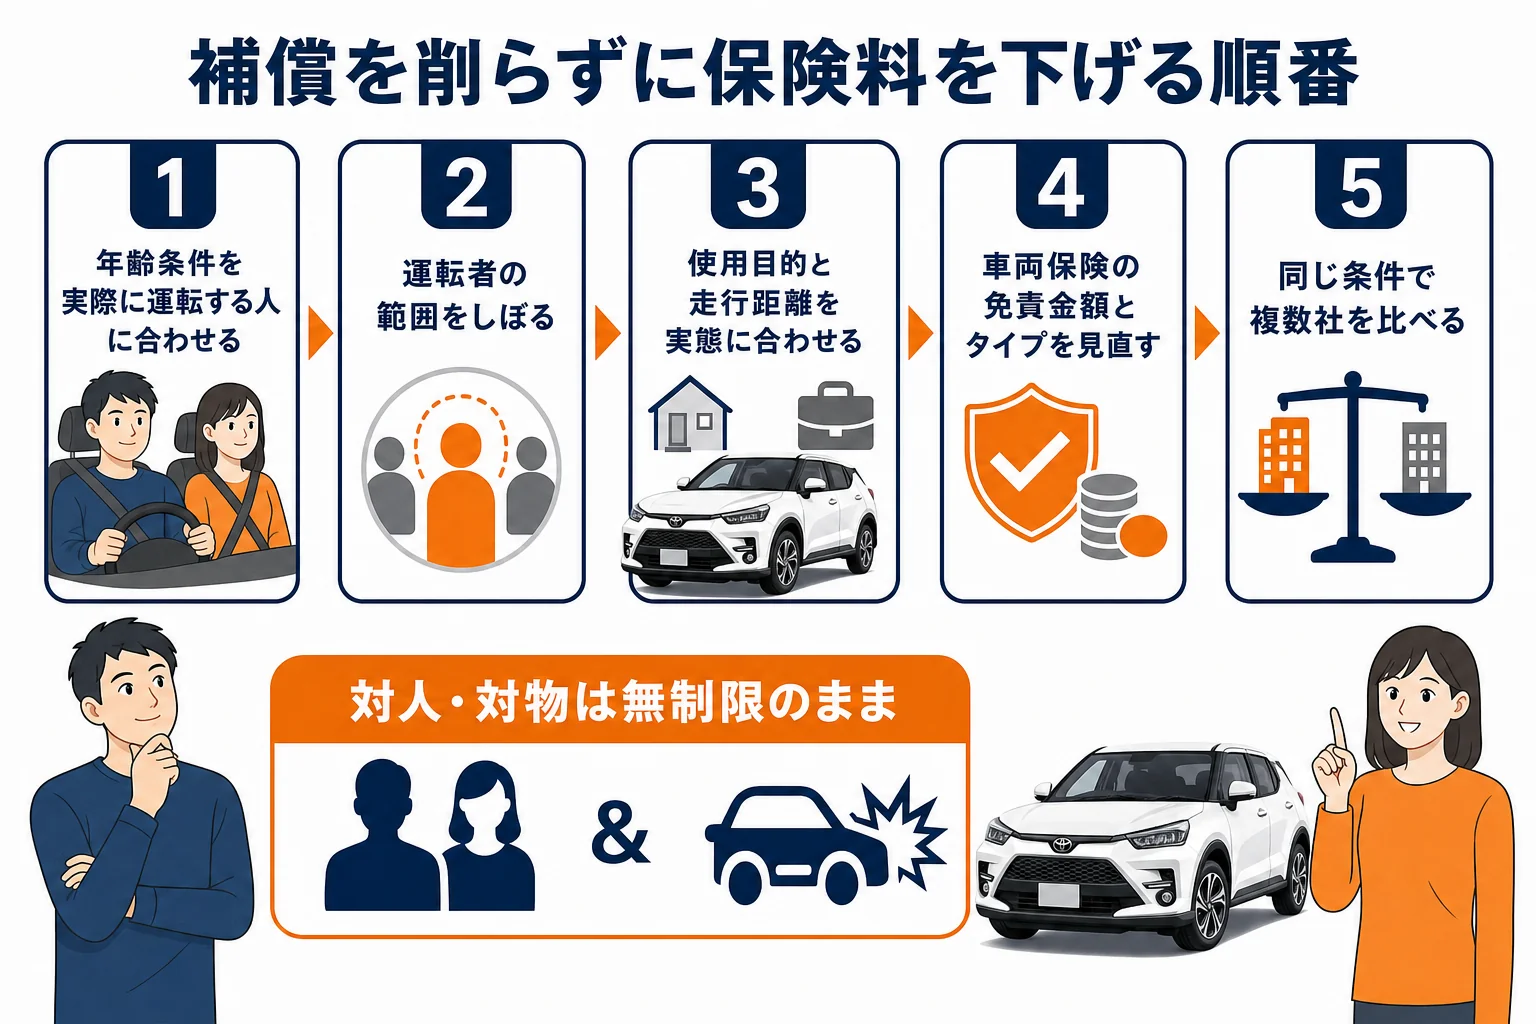
保険料を下げる順番
ここが大事なところです。保険料を下げたい時は、補償を削る前に「条件の見直し」から手を付けると、安心を保ったまま下げられます。
- 年齢条件を実際に運転する人に合わせる(全年齢のままにしない)
- 運転者の範囲をしぼる(本人のみ、本人と配偶者など)
- 使用目的と年間走行距離を実態に合わせる
- 車両保険の免責金額を見直す
- 車両保険のタイプ(一般型・限定型)を考える
- 同じ条件で複数社の見積もりを比べる
1と2は、家族が運転しなくなったのにそのまま、というケースがよくあります。例えばこんな場面です。
「子どもが独立して、もう運転しないんだけど」
「じゃあ年齢条件と運転者の範囲を今の家族に合わせて見直しましょう」
これだけで保険料が下がることがあります。更新のたびに、運転する人の顔ぶれを確かめておきたいですね。
複数社を比べる時にそろえておく条件
6の「複数社を比べる」は、条件がそろっていないと意味がありません。A社は車両保険あり、B社はなし、では安く見えて当然ですよね。
- 車の型式・グレード・初度登録年月(新車なら納車予定月)
- 等級と、前の契約の事故の有無
- 年齢条件と運転者の範囲
- 対人・対物・人身傷害の補償額
- 車両保険のタイプ・保険金額・免責金額
- ロードサービスや弁護士費用などの特約
特約は会社ごとに名前が違うので、中身で見比べるのがコツです。
また、ネット型の保険と代理店型の保険では、同じ補償でも保険料が変わることがあります。事故の時に対面で相談したいか、自分で手続きしたいかでも選び方は変わるんです。
『安いほうでいいや』と決める前に、事故対応の窓口やロードサービスの範囲も一度見ておきましょう。
- 対人賠償・対物賠償は無制限のままにしておく
- 人身傷害も、家族を乗せるなら外さない
- ロードサービスは保険に付いていることが多いので、重複して別契約していないか確かめる
新車で買う時に知っておきたい割引
新車で買う場合、保険会社によっては「新車割引」があります。初度登録から一定期間の車は、事故率が低いとされて保険料が割り引かれる仕組みです。
もう1つ、自動ブレーキ付きの車に適用される「ASV割引」もあります。ただしこれは、型式が発売されてから3年以内の車が対象です。
ライズの現行型式は、A210Aが2019年11月、A201AとA202Aが2021年11月に登場しています。『今から新車で買えば割引になるのでは?』と思うかもしれませんが、型式が出てから3年を超えているので、当てはまらない可能性が高いです。
割引の有無と割引率は保険会社ごとに違います。見積もりの時に「新車割引」「ASV割引」が入っているかを明細で確かめておきましょう。
乗り換えなら等級を引き継ぐ
今の車からライズに乗り換える方は、保険の等級をそのまま引き継げます。これを「車両入替」と言います。
『新しい車だから、保険も新しく入り直すの?』と思う方もいますよね。実は入り直すと6等級からのスタートになることが多く、高い等級を持っている方ほど損をしてしまいます。
- 納車日が決まったら、今の保険会社に連絡する
- 新しい車の車検証の情報(型式・登録番号など)を伝える
- 車両保険の金額を、ライズの価格に合わせて見直す
- 納車日から補償が切り替わっているかを確かめる
納車日に補償が間に合っていないと、帰り道の事故が補償されないこともあります。納車の数日前には手続きを済ませておきましょう。
保険料を含めた年間の維持費は、燃料代や税金と合わせて見ると判断しやすくなります。総額は ライズの維持費は年間いくら?、燃料代の差は ライズの実燃費とカタログ値との差 で出しています。
リースやサブスクなら保険はどうなる?
KINTOのように任意保険が月額に含まれるサービスもあります。『自分で保険を選ぶのが面倒』という方には、ここが魅力なんですよね。
とくに等級が低い若い方は、自分で入る保険が高くなりがちです。月額に保険が含まれるプランのほうが、合計が安く収まるケースもあります。
逆に、等級が高く無事故が続いている方は、自分で保険を選んだほうが安いこともあります。サブスクで乗る場合の費用は ライズをリース・サブスクで乗る場合の費用 にまとめています。
これから車両価格を抑えたい方は、値引きの取り方も合わせて見ておくと総額が下がります。ライズの値引き相場と交渉の順番 もどうぞ。
- 損害保険料率算出機構:型式別料率クラスなど保険料の仕組み
- 国土交通省「自賠責保険(共済)」:自賠責の補償内容と保険料
よくある質問
ライズの任意保険料は年間いくらくらいですか?
等級・年齢条件・車両保険の有無で大きく変わるため、一つの金額では言えません。型式とグレードを伝えて、同じ条件で複数社の見積もりを並べるのが確実です。
ハイブリッドとガソリン車で保険料は違いますか?
型式が違うため、型式別料率クラスが別々に決まります。車両価格も違うので、車両保険を付けると差が出ます。
ライズは5ナンバーですが、軽自動車より保険料は高いですか?
軽自動車とは料率の仕組みが別なので、一般的には軽より高めになりやすいです。実際の差は見積もりで確かめてください。
車両保険は付けたほうがいいですか?
ローンや残クレで買った場合や、修理代を貯金から出すのが難しい場合は付けておくと安心です。小さな傷は自費で直す前提で、免責金額を調整する方法もあります。
ライズに乗り換える時、今の保険の等級は引き継げますか?
引き継げます。「車両入替」の手続きをすれば、今の等級のまま新しいライズに補償を切り替えられます。納車日の前に保険会社へ連絡しておきましょう。
保険料を下げるには何から見直せばいいですか?
年齢条件と運転者の範囲を、実際に運転する人に合わせるのが最初です。補償の中身を削るのは最後にしましょう。
まとめ
- ライズの保険料は等級・年齢条件・車両保険で大きく変わる
- ライズ固有の要素は型式別料率クラスと車両価格の2つ
- 車両価格は1,800,700円〜2,442,000円(2024年11月改良後・税込)で、車両保険の金額に差が出る
- 下げる時は年齢条件と運転者の範囲から。対人・対物の無制限は外さない
- ASV割引は型式の発売から3年以内が対象で、現行ライズは当てはまらない可能性が高い
コメント